O Banco Central não proibiu a carteira própria. Mandou comunicar ao Coaf toda transferência de cripto de US$ 10 mil ou mais que entre ou saia dela. Quem trata comunicação como crime já começou o diagnóstico errado
por Juvenil Alves
Em poucas palavras: em 23 de setembro de 2026 o Banco Central publicou ajustes nas regras de ativos virtuais e de prevenção à lavagem de dinheiro. A partir de 1º de outubro de 2026, transferências de criptoativos iguais ou superiores ao equivalente a US$ 10 mil, feitas para ou a partir de carteiras autocustodiadas, devem ser comunicadas especificamente ao Coaf. No mesmo dia vence o prazo para as PSAVs em funcionamento pedirem autorização ao BC. Câmbio em espécie a partir de US$ 10 mil também entra na comunicação automática. Para Juvenil Alves, o empresário que guarda bitcoin na carteira própria e a exchange que opera sem autorização estão, pela primeira vez, no mesmo calendário, e não no mesmo risco.
O Brasil acordou nesta quarta-feira em dois rankings ao mesmo tempo.
Pela manhã, o Geography of Cryptocurrency Report 2026 da Chainalysis colocou o país na primeira posição mundial de adoção de criptoativos, à frente dos Estados Unidos, com US$ 252,5 bilhões movimentados entre julho de 2025 e junho de 2026. À noite, o Banco Central anunciou que a carteira em que o próprio usuário segura a chave, a que o mercado chama de carteira fria, wallet própria ou self-custody, entra no radar formal do Conselho de Controle de Atividades Financeiras quando a transferência chega a US$ 10 mil.
Os dois fatos não se contradizem. Explicam-se. Mercado grande sem rastro institucional vira, para o regulador, mercado opaco. Juvenil Alves lê a norma assim: não é o fim da autocustódia. É o fim da pretensão de que a autocustódia viva fora do sistema de prevenção à lavagem.
Este artigo existe para separar o que a resolução manda comunicar, o que ela não proíbe e o que a empresa e a pessoa física precisam ter pronto até o dia 1º de outubro.
O que o Banco Central decidiu em 23 de setembro de 2026
O BC publicou duas resoluções de ajuste. Uma mexe na prestação de serviços de ativos virtuais. Outra aperfeiçoa a norma de prevenção à lavagem de dinheiro e ao financiamento do terrorismo aplicável a essas operações.
Quatro comandos importam na mesa do empresário.
Primeiro. Transferência de ativo virtual de valor igual ou superior ao equivalente a US$ 10 mil, para ou a partir de carteira autocustodiada, passa a ter comunicação específica ao Coaf. O exemplo do próprio regulador: US$ 12 mil saindo de uma exchange autorizada para a carteira que o cliente controla em casa já dispara o reporte.
Segundo. Operação de câmbio com entrega ou recebimento de moeda estrangeira em espécie, no mesmo patamar de US$ 10 mil, entra nas comunicações automáticas ao Coaf.
Terceiro. Prestadoras de serviços de ativos virtuais já em funcionamento precisam formalizar o pedido de autorização junto ao Banco Central até 1º de outubro de 2026. Quem opera e não pede entra na zona em que outras instituições deverão cessar relacionamento.
Quarto. A partir de 6 de novembro de 2026, fica vedado operar no mercado de ativos virtuais com contraparte que preste o serviço e não esteja autorizada nem em processo de autorização no país. Parte das obrigações de envio de dados ao BC produz efeitos em 1º de janeiro de 2027: saldos em favor de clientes, volumes custodiados no Brasil e no exterior, posição por cliente.
As regras de PLDFT e o prazo da autorização vigem em 1º de outubro. Supervisão de dados, em janeiro. Quem mistura as duas datas erra o checklist.
Carteira autocustodiada: o conceito que o empresário precisa acertar
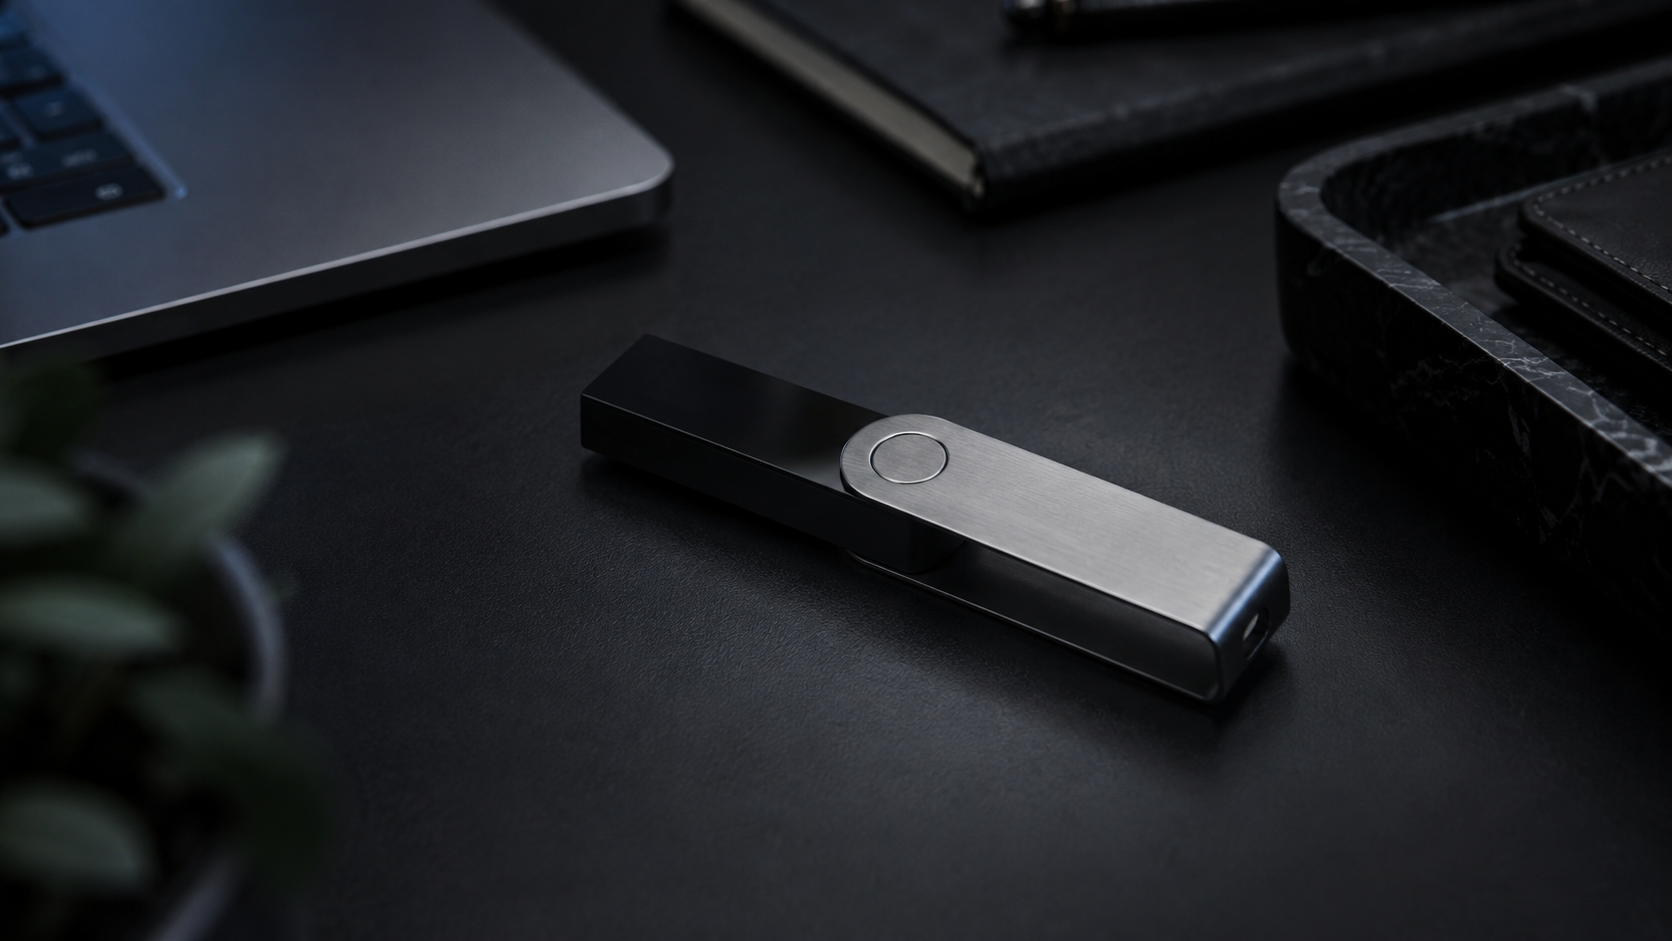
Carteira autocustodiada é aquela em que o próprio titular detém as chaves privadas e, portanto, o controle do ativo. Não há corretora, banco ou PSAV guardando o saldo em nome do cliente. Hardware wallet, wallet de software sob senha própria, endereço on-chain que só o dono assina: tudo isso entra na definição operacional usada pelo BC.
Não é ilícito ter essa carteira. O Banco Central não a baniu. O que mudou é a informação. Quando o ativo sai da instituição supervisionada rumo a essa carteira, ou volta dela, e o valor chega a US$ 10 mil, a instituição comunica o Coaf.
US$ 10 mil não é teto de movimentação. É gatilho de comunicação. Quem lê teto, lê errado. A Agência Brasil registrou a frase que precisa ficar no contrato interno da empresa: o limite é de reporte obrigatório, sem representar proibição.
Juvenil Alves insiste neste ponto porque o erro de linguagem vira erro de compliance. Comunicação ao Coaf não é acusação. É o dever legal da instituição obrigada. O Coaf transforma comunicação em inteligência e, se for o caso, encaminha às autoridades. A maior parte das comunicações não vira processo. A omissão da comunicação, essa sim, vira problema da PSAV, do banco e, no limite, de quem estruturou a operação para ficar invisível.
Por que o BC mirou a carteira própria
O raciocínio do regulador é de assimetria de dados.
Quando o ativo está custodiado em instituição autorizada, há cadastro, trilha, saldo por cliente, origem e destino institucionais. Quando o ativo vai para a chave do usuário, essa trilha se afina. O BC disse isso com clareza: a autocustódia pode reduzir a disponibilidade de informações para monitoramento e avaliação de risco.
Não é doutrina moral. É doutrina de PLDFT. A Lei 9.613/1998 e o marco dos ativos virtuais (Lei 14.478/2022) já tinham colocado o setor no mapa da prevenção. A resolução de novembro de 2025, em vigor em fevereiro de 2026, organizou a PSAV. O pacote de 23 de setembro fecha o ponto cego que restava entre a exchange e a carteira do cliente.
No mesmo 23 de setembro, o presidente do Coaf, Ricardo Saadi, descreveu o volume que o órgão já recebe: cerca de 7,5 milhões de comunicações por ano. A regra nova aumenta o volume. Também aumenta a exigência de que a comunicação venha certa: setor, formulário, padrão.
O que isso muda para a pessoa física
Quem guarda cripto na carteira própria e, de vez em quando, saca ou deposita na exchange valores equivalentes a US$ 10 mil ou mais deve assumir o óbvio: a instituição do outro lado da ponta vai reportar.
Três cuidados práticos, sem mistério e sem atalho.
A declaração de Imposto de Renda e a Escrituração Contábil Fiscal da pessoa jurídica não conversam sozinhas com o Coaf, mas conversam com a Receita. Saldo, alienação, ganho de capital e, no caso de empresa, classificação do ativo no balanço precisam existir antes da comunicação, não depois dela.
Fracionar transferência para ficar abaixo de US$ 10 mil é o tipo de conduta que o próprio sistema de PLDFT foi desenhado para ler como tipologia. Juvenil Alves não recomenda engenharia de valor. Recomenda lastro: origem do recurso, contrato, nota, exchange autorizada, carteira identificável.
Quem usa cripto para receber do exterior, pagar fornecedor ou remunerar sócio precisa tratar o ativo como fato jurídico brasileiro: câmbio, IR, preço de transferência, quando for o caso, e não como recado na blockchain.
O que isso muda para a empresa e para a PSAV
A empresa que não é PSAV, mas recebe, paga ou faz tesouraria em cripto, sai do hobby e entra no compliance.
Fornecedor pago em stablecoin, tesouraria em USDC, captação com token, folha ou comissão liquidada em ativo virtual: cada um desses desenhos precisa de política escrita, KYC do contraparte, registro contábil e, a partir de novembro, certeza de que a ponta do mercado é instituição autorizada ou em autorização. Operar com entidade que presta serviço de ativo virtual sem pedido no BC deixa de ser escolha comercial no dia 6 de novembro.
A PSAV tem o calendário mais curto do ano.
Até 1º de outubro: protocolo do pedido de autorização. Sem o pedido, o relógio de isolamento começa a correr.
A partir de 1º de outubro: comunicação específica ao Coaf das transferências iguais ou superiores a US$ 10 mil com carteira autocustodiada; comunicação automática do câmbio em espécie no mesmo patamar.
A partir de 6 de novembro: vedação de operar com prestador não autorizado e não requerente.
A partir de 1º de janeiro de 2027: envio ao BC de saldos de clientes, custódia própria e de terceiros, no país e no exterior, quantidade e valor, posição agregada por cliente.
Juvenil Alves resume o dever da PSAV em uma frase que vale para banco, fintech e exchange: quem não consegue explicar o saldo do cliente em janeiro não deveria ter aceitado o depósito em outubro.
Cripto, tributo e empresa: o cruzamento que o BC não escreveu e o Fisco lê
O Banco Central regula autorização, custódia e PLDFT. A Receita Federal lê o mesmo ativo como renda, ganho de capital, receita operacional ou estoque, conforme o caso.
Três teses que Juvenil Alves aplica na consultoria e que esta resolução torna mais visíveis.
Origem. Comunicação ao Coaf sobre a transferência não substitui a origem tributária do recurso que comprou o ativo. Dinheiro não declarado que vira bitcoin não se lava na wallet. Continua sendo omissão de receita ou de rendimento.
Qualificação. Empresa que tesoura em cripto sem política de reconhecimento contábil vai discutir com o Fisco o que discutiu com o Coaf: o que é esse saldo, de quem é, quando saiu, a que operação se liga.
Contrato. Pagamento a sócio, a fornecedor ou a parte relacionada em ativo virtual é pagamento. Exige contrato, preço, data, equivalência em reais e tratamento de IR, INSS ou IBS/CBS quando a operação for onerosa no mundo real. A blockchain não derroga o fato gerador.
O Brasil que lidera a adoção mundial de cripto, segundo a Chainalysis, é o mesmo Brasil em que stablecoin já virou instrumento de tesouraria e de pagamento internacional. Por isso a norma mira a carteira própria: é ali que o uso empresarial cresceu sem a trilha que o banco clássico sempre teve.
O método de Juvenil Alves para os próximos sete dias
Diagnosticar o desenho. Listar, em uma página, onde a empresa ou a família guarda cripto: exchange autorizada, exchange estrangeira ou carteira própria; quem assina a chave, qual o saldo aproximado em dólar e quais transferências de US$ 10 mil ou mais ocorreram nos últimos doze meses.
Separar pessoa e empresa. Ativo da pessoa física no endereço da empresa é o caminho mais curto para requalificação. O contrário também.
Checar a ponta. A exchange brasileira pediu autorização? A contraparte estrangeira será, a partir de 6 de novembro, um problema de relacionamento para o banco e para a PSAV local?
Escrever a origem. Contrato de venda, distribuição de lucro já tributada, aporte documentado, herança, alienação declarada. Papel antigo vale mais do que explicação nova.
Não improvisar o reporte. Quem é PSAV precisa de responsável de PLDFT, matriz de risco para autocustódia e roteiro de comunicação ao Coaf antes do dia 1º. Quem não é PSAV precisa de advogado e de contador na mesma mesa.
Erros que a empresa deve evitar nesta semana
Achar que US$ 10 mil é teto. É gatilho. Transferir US$ 50 mil continua permitido. Continua comunicável.
Fracionar para não comunicar. Tipologia clássica de PLDFT.
Confundir comunicação ao Coaf com autuação da Receita. São órgãos e deveres distintos. Um não livra do outro.
Deixar a PSAV sem pedido de autorização até 30 de setembro à noite. 1º de outubro é a data. Depois dela, o isolamento institucional começa a ser desenhado.
Tratar hardware wallet da empresa como se fosse caderneta do sócio. Chave da pessoa jurídica exige governança da pessoa jurídica: quem guarda, quem assina, o que acontece se o administrador sai.
Ignorar o câmbio em espécie. A resolução não falou só de cripto. Falou também de dólar vivo a partir de US$ 10 mil.
Pontos principais
- A tese de Juvenil Alves neste artigo: o Banco Central não criminalizou a carteira própria. Criminalizará, na prática, a instituição que não reportar o que a resolução mandou reportar, e o empresário que imaginou que chave privada é sigilo fiscal.
- A partir de 1º de outubro de 2026, transferência de cripto igual ou superior a US$ 10 mil para ou de carteira autocustodiada deve ser comunicada ao Coaf. O mesmo patamar vale para câmbio em espécie.
- 1º de outubro é também o prazo final para a PSAV em funcionamento protocolar autorização no BC. Em 6 de novembro, operar com prestador sem autorização e sem pedido fica vedado.
- US$ 10 mil é referência de comunicação, não limite de movimento e não presunção de ilícito.
- No mesmo dia da norma, o Brasil foi apontado como o país de maior adoção mundial de cripto. Mercado grande e regra nova nascem juntos. Quem só celebra o ranking chega atrasado no Coaf.
Perguntas frequentes
O que muda em 1º de outubro de 2026 no cripto no Brasil? Entram em vigor as regras do Banco Central que obrigam a comunicação ao Coaf de transferências de ativos virtuais iguais ou superiores a US$ 10 mil envolvendo carteiras autocustodiadas, e a comunicação automática de câmbio em espécie no mesmo valor. No mesmo dia fecha o prazo para PSAVs em funcionamento pedirem autorização ao BC.
Carteira autocustodiada é ilegal? Não. É a carteira em que o próprio usuário controla as chaves privadas. O que passou a ser obrigatório é o reporte da instituição quando a transferência com essa carteira atinge US$ 10 mil.
US$ 10 mil é o máximo que posso transferir? Não. É o valor a partir do qual a comunicação específica ao Coaf se torna devida. Não há, nessa regra, proibição de movimentar quantia maior.
Quem comunica ao Coaf: eu ou a exchange? A obrigação de comunicar é da instituição obrigada (PSAV, banco, instituição autorizada), não do titular da carteira. O titular continua responsável pela origem lícita do recurso e pelas obrigações tributárias.
O que é PSAV? Prestadora de Serviços de Ativos Virtuais: a sociedade que, no regime do Banco Central, presta serviços de ativos virtuais no Brasil e precisa de autorização para funcionar.
Até quando a PSAV deve pedir autorização? As que já estão em funcionamento devem formalizar o pedido até 1º de outubro de 2026.
O que acontece em 6 de novembro de 2026? Fica vedado realizar operações no mercado de ativos virtuais com contraparte que preste esses serviços e não esteja autorizada nem em processo de autorização no país.
Comunicação ao Coaf significa que serei investigado? Não automaticamente. Comunicação é dever da instituição. O Coaf analisa, gera inteligência e, se houver indício, encaminha. Omissão de comunicação e origem ilícita do recurso são problemas diferentes, e mais graves.
Isso altera o Imposto de Renda sobre criptomoedas? A resolução do BC não muda a legislação do IR. Muda a visibilidade da transferência. Quem não declarou o ativo ou o ganho fica mais exposto, não mais desobrigado.
Empresa pode pagar fornecedor em cripto? Pode, se a operação tiver lastro contratual, preço, registro e ponta autorizada. A partir de novembro, a ponta que presta serviço de ativo virtual precisa estar autorizada ou em autorização. Pagamento em cripto não elimina IBS, CBS, IR ou contribuição quando o fato gerador existir.
Sua empresa tem cripto em carteira própria, opera com exchange ou faz pagamentos em ativo virtual? O prazo é 1º de outubro. Fale com Juvenil Alves pelo WhatsApp (31) 97144-1177.
Juvenil Alves Ferreira Filho Jurista · Teólogo · Filósofo · Psicanalista · Escritor
Direito Tributário, Compliance e Ativos Virtuais · Belo Horizonte, 24 de setembro de 2026 · juvenilalves.com.br
Fontes: Comunicados do Banco Central do Brasil, 23.9.2026 · Agência Brasil, 23.9.2026 · Valor Econômico, 23.9.2026 · G1, 23.9.2026 · CNN Brasil, 23.9.2026 · Lei 9.613/1998 · Lei 14.478/2022 · marco regulatório das PSAVs (resoluções do BC de novembro/2025, vigentes em fevereiro/2026) · Chainalysis, Geography of Cryptocurrency Report 2026 · declarações do presidente do Coaf, Ricardo Saadi, setembro/2026.