Por Juvenil Alves | Série A Marcha da Insensatez | #01/50
Em poucas palavras: Quarenta anos de advocacia tributária me ensinaram a reconhecer um erro de grande porte quando ele está sendo construído tijolo por tijolo, na nossa frente, com aplausos de quem deveria saber melhor. Não afirmo que o resultado final está escrito — o desfecho econômico da reforma ainda não ocorreu, e seria intelectualmente desonesto apresentar como consumado aquilo que está em implementação. O que afirmo é mais específico: os três critérios que Barbara Tuchman estabeleceu para identificar insensatez histórica estão todos presentes no processo que levou à Emenda Constitucional 132 e à sua regulamentação. Reconhecer a presença desses critérios não é o mesmo que decretar o fracasso — é o mesmo que nomear o risco com precisão.
A vitória antes da prova
Uma reforma pode vencer no Congresso antes de demonstrar que venceu na vida das pessoas. A distância entre esses dois acontecimentos costuma desaparecer no discurso político. Não desaparece no caixa da empresa, na autonomia de um município, no tempo de ressarcimento de um crédito ou no processo que o contribuinte precisará sustentar para fazer valer seu direito.
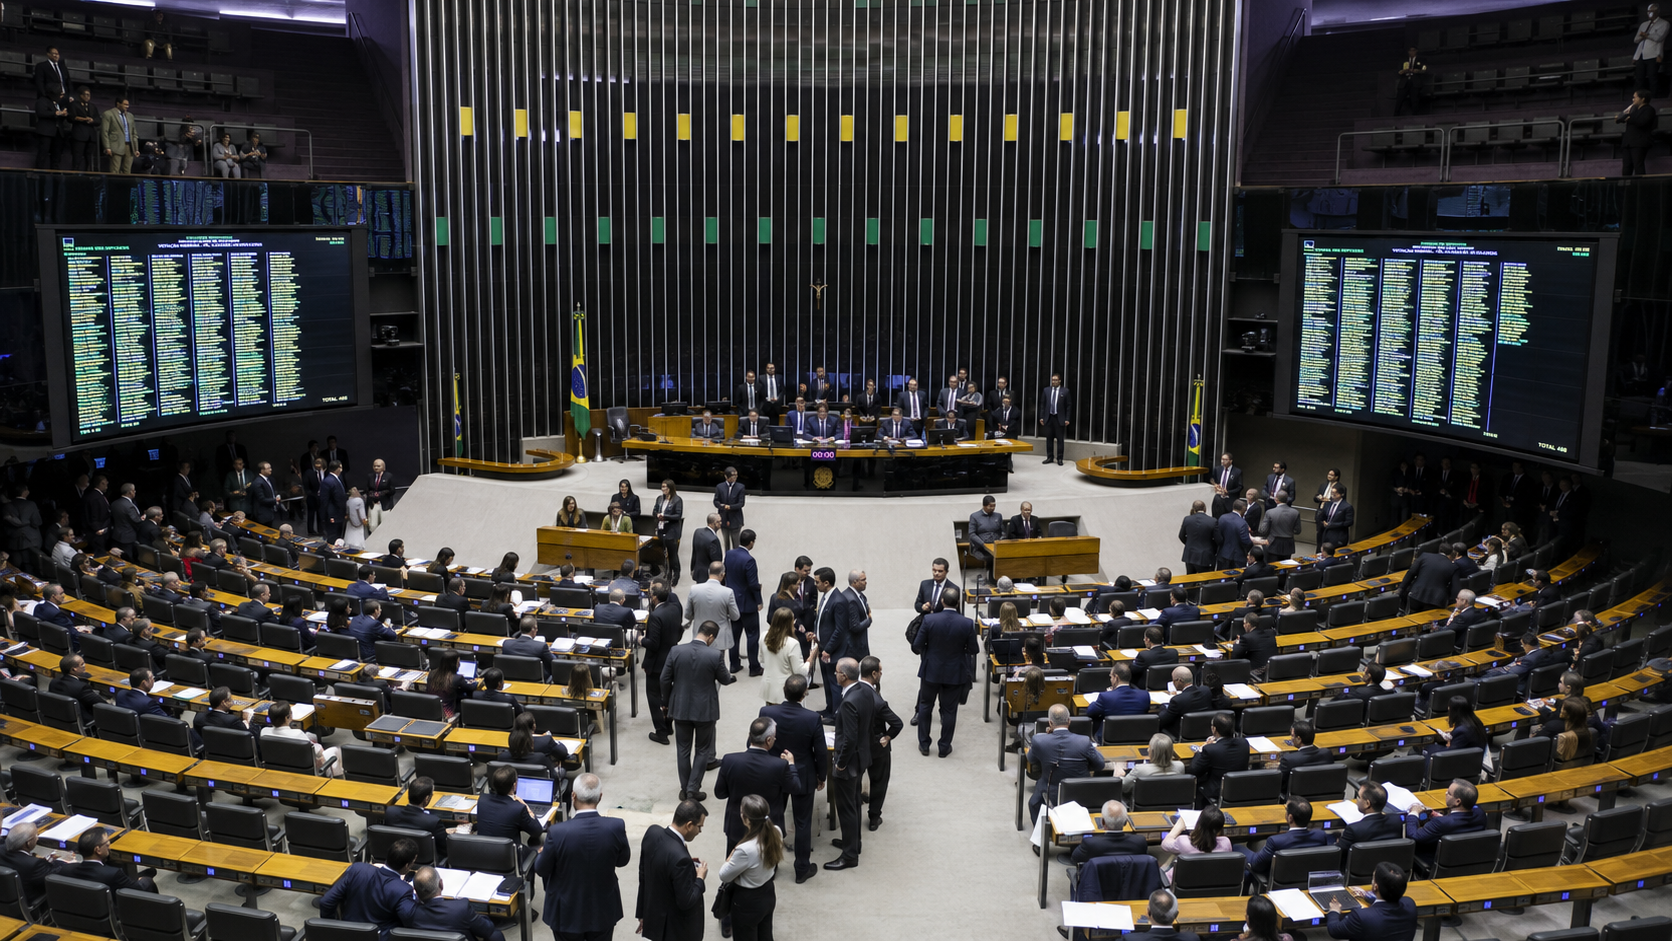
Em dezembro de 2023, a Emenda Constitucional 132 foi promulgada. O governo Lula a acolheu como uma de suas grandes realizações. A regulamentação prosseguiu com a Lei Complementar 214/2025 e a Lei Complementar 227/2026. A necessidade de corrigir distorções na tributação do consumo era real — não questiono isso. O problema é outro: a necessidade de reformar não legitima automaticamente toda escolha feita em nome da reforma.
A PEC 45 nasceu em 2019, antes do terceiro governo Lula, e foi apresentada por Baleia Rossi. O Congresso, portanto, compartilha a responsabilidade pelo resultado. Mas o governo que abraça uma proposta, mobiliza sua equipe e reivindica seu legado não pode depois dissociar sua celebração dos riscos de execução.
O formulador e a viabilização política
Bernard Appy não apareceu nesse processo como um técnico sem história política. Foi assessor econômico da bancada do PT e ocupou cargos no Ministério da Fazenda entre 2003 e 2009. Em entrevista à revista Época em 2015, declarou ter sido petista, embora sem filiação na época. Sua trajetória posterior passou pelo Centro de Cidadania Fiscal; a PEC 45 já tinha interlocução com Baleia Rossi em 2019, bem antes do terceiro governo.
Proponho uma hipótese — e deixo claro que é hipótese, não causalidade demonstrada: a antiga inserção de Appy no ambiente petista e sua experiência nos primeiros governos Lula possam ter facilitado a recepção da proposta pela equipe de Fernando Haddad. Sem essa interlocução, talvez o mesmo desenho não tivesse sido adotado com a mesma prioridade e na mesma configuração. A proposta circulava muito além do PT, e a escolha foi justificada publicamente por mérito técnico.
O que importa, na lógica da insensatez que Tuchman mapeia, não é transformar a biografia de um formulador em defeito. É perguntar se a confiança política amplia a qualidade do exame ou, em algum momento, ocupa o lugar do exame. Uma ideia não se torna juridicamente segura porque encontrou o interlocutor certo, nem economicamente superior porque conquistou o patrocínio de um governo.
O primeiro critério: havia vozes contemporâneas avisando
Tuchman não chama de insensatez o erro reconhecido décadas depois, com o benefício da retrospectiva. Insensatez é o erro sobre o qual pessoas lúcidas, da mesma época, ergueram a voz e foram ignoradas.
Na reforma tributária não faltaram alertas contemporâneos — e não me refiro a adversários ideológicos ou políticos da medida. Refiro-me a tributaristas de primeira linha, a economistas sem agenda eleitoral, a gente que passou décadas estudando o sistema que estava sendo substituído.
Roque Antônio Carrazza, titular da PUC-SP, considerou que a reforma comprometia estruturalmente o modelo federativo e configurava um projeto de concentração de competências pela União — não uma crítica de matiz, mas uma objeção de fundo. Kiyoshi Harada foi categórico ao avaliar que o resultado criaria um sistema mais caro e mais confuso do que o que existia antes. Everardo Maciel, ex-secretário da Receita Federal, utilizou uma expressão que ficou: em vez de simplificar, a reforma edificou um novo labirinto normativo. O capítulo tributário constitucional passou de cerca de 5.000 palavras para cerca de 12.500 após a EC 132. De 144 normas originais para 653. O Código Tributário Nacional tem 218 artigos para disciplinar todo o sistema tributário. A regulamentação de apenas dois tributos novos já ultrapassa 700 artigos.
Ives Gandra da Silva Martins, Humberto Ávila, Misabel Derzi — minha professora de Direito Tributário, que me formou —, Mary Elbe Queiroz, José Eduardo Soares de Melo, Felipe Salto. Em 2026, quarenta e um especialistas reuniram suas críticas num volume coletivo: Equívocos, Riscos e Fragilidades da Reforma Tributária — EC 132/2023, coordenado por Ives Gandra e Marcos Cintra. Quarenta e um artigos. Um livro inteiro de avisos, publicado enquanto a reforma já estava sendo implementada.
Isso é o primeiro critério de Tuchman cumprido com documentação, com ISBN, com nomes.
A relatoria e o ritmo do processo
Na Câmara, Reginaldo Lopes coordenou o grupo de trabalho da PEC em 2023; o relator da emenda constitucional foi Aguinaldo Ribeiro. Na regulamentação pelo PLP 68/2024, Reginaldo assumiu a relatoria. No Senado, Eduardo Braga relatou tanto a PEC quanto o PLP 68; Mauro Benevides Filho relatou o PLP 108 na Câmara. Essa distinção entre funções importa: o arranjo nasceu de composições parlamentares, o que é legítimo, mas não equivale a um concurso de competência tributária independente.
O grupo de trabalho apresentou proposta em 4 de julho de 2024; a urgência foi aprovada em 9 de julho; no dia 10 houve alterações no substitutivo e aprovação do texto-base. A Câmara realizou audiências e debates nos meses anteriores — não se deve afirmar que nada foi discutido. A questão é outra: há diferença entre debater um assunto durante meses e ter tempo suficiente para escrutinar o texto consolidado efetivamente votado. O exame das mudanças finais merece crítica autônoma.
No Senado, a CCJ analisou mais de cem emendas durante a reunião de 11 de dezembro de 2024; a votação do plenário ocorreu em 12 de dezembro. Também houve audiências, inclusive na CAE. O acordo político pode estar pronto antes de o conjunto de seus efeitos estar suficientemente demonstrado.
Há um registro que ilumina o clima político daquele período: na sessão de 10 de julho de 2024, Kiko Celeguim, do PT, afirmou que votar contra a reforma equivaleria a votar contra o Brasil. A frase não foi de Reginaldo Lopes — registro isso com precisão. Mas ela ilumina o risco de transformar uma opção legislativa contestável em prova de patriotismo. Uma reforma não é o país: é uma escolha feita em nome dele.
O segundo critério: havia alternativa viável
Tuchman é precisa: insensatez não é a única opção em situação sem saída. É a opção ruim escolhida quando havia opção melhor disponível.
Antes de chegar à alternativa, é preciso examinar a premissa. O argumento central vendido para justificar a reforma — o de que as 27 legislações estaduais de ICMS eram um problema estrutural a eliminar — merece contestação. Não é uma falácia técnica menor. É o alicerce sobre o qual foi construída toda a justificativa política da unificação.
A existência de legislações estaduais distintas de ICMS não constitui, por si só, uma anomalia. O sistema anterior já possuía normas gerais nacionais e mecanismos de coordenação — a Constituição, a LC 87/1996, entre outras — sem eliminar a competência legislativa dos estados. Cada unidade federativa tem sua própria realidade histórica, geográfica e econômica: o Amazonas não é São Paulo; o Maranhão não é Santa Catarina. A questão que deveria ter sido examinada com maior profundidade era até onde a harmonização poderia avançar sem esvaziar a autonomia tributária estadual.
E a chamada guerra fiscal — a competição entre estados pela atração de investimentos por meio de regimes tributários diferenciados — não é a patologia que o discurso reformista quer fazer crer. Em grande medida, foi um motor de desenvolvimento regional. Veja o que regimes especiais fizeram pelo Tocantins, pelo Espírito Santo, por Santa Catarina, pelo Porto de Itajaí. Estados que usaram sua autonomia fiscal para criar vantagens competitivas, atrair empresas, gerar emprego e crescer economicamente em contextos onde não teriam crescido com uma legislação uniforme imposta de Brasília. É verdade que nem toda guerra fiscal produziu resultados positivos e que algumas distorções eram reais — a cumulatividade em certas cadeias produtivas, os conflitos de competência em operações interestaduais, os custos de conformidade em grupos com presença em múltiplos estados. Esses eram problemas concretos que mereciam solução cirúrgica. Mas o argumento consistente exige demonstração caso a caso, não a condenação em bloco de um mecanismo que muitas vezes funcionou.
A alternativa viável era exatamente isso: atacar os pontos específicos onde o sistema mostrava falha demonstrada, sem substituir 27 legislações por uma alíquota estimada entre 26% e 28%, que posicionaria o Brasil entre os maiores IVAs do mundo. Uma reforma que resolvesse a cumulatividade onde ela existia, que harmonizasse conflitos de competência sem abolir autonomia estadual, que modernizasse regimes especiais sem instalar o split payment no modo em que foi desenhado. Essa alternativa não era utopia — estava na mesa. A opção foi outra.
Sobre o split payment, é preciso ser preciso quanto ao que está em curso. Em outubro de 2026, a reforma encontra-se em fase de implantação e testes operacionais. A alíquota simbólica utilizada na transição não se confunde com o mecanismo de segregação e recolhimento no momento do pagamento. O split payment terá implementação gradual, conforme os procedimentos e cronogramas aplicáveis. Seus efeitos sobre o capital de giro deverão ser avaliados à medida que o mecanismo alcançar efetivamente as operações empresariais. É sobre esse desenho aprovado, e seus efeitos projetados, que a crítica se dirige.
Para uma transportadora, uma prestadora de serviços, um varejista de margem estreita — o float entre o recebimento e o recolhimento não é conforto. É capital de giro. É a diferença entre pagar a folha e não pagar. A alternativa existia. A opção foi outra.
Não se deve, no entanto, afirmar que toda guerra fiscal foi benéfica ou que a reforma violou definitivamente cláusula pétrea — há controvérsia jurídica séria em aberto. O TCU, em avaliação de 2023, não identificou elementos suficientes para concluir pela violação do pacto federativo. O argumento não precisa ir mais longe do que a evidência permite.
A competência compartilhada do IBS conserva a possibilidade de fixação de alíquotas próprias pelos estados, mas reorganiza profundamente administração, uniformização e decisão. É possível sustentar que houve esvaziamento material de parcelas da autonomia sem afirmar que a questão constitucional está encerrada.
O terceiro critério: a política foi mantida com evidências contrárias disponíveis
Este é o critério mais revelador — e o mais perturbador.
A reforma não foi aprovada num vácuo de informação. Ela foi aprovada enquanto o contencioso tributário brasileiro já acumulava um estoque expressivo de disputas — estimativas publicadas pelo Conselho Nacional de Justiça e por entidades setoriais apontavam, nos anos anteriores à aprovação, para valores entre R$ 5 e R$ 6 trilhões em litígios tributários, englobando estoque administrativo e judicial de naturezas distintas. Os números exigem cautela metodológica: alcance, ano-base e critérios de mensuração variam entre as fontes. Mas a grandeza é expressiva o suficiente para indicar que o sistema que estava sendo substituído já havia produzido uma montanha de conflito jurídico que consumia energia, capital e décadas de vida corporativa. E a reforma, em vez de reduzir esse estoque, criou condições que elevam o risco de ampliar a litigiosidade durante a transição — não como resultado garantido, mas como horizonte plausível diante da complexidade normativa instalada.
O Comitê Gestor do IBS terá Conselho Superior de 54 integrantes, com representação de estados e municípios — não é simples repartição subordinada ao presidente da República. Sua autonomia formal, contudo, não o imuniza contra barganhas sobre orçamento, cargos e prioridades. Em agosto de 2026, a Frente Nacional de Prefeitas e Prefeitos manifestou-se publicamente sobre remunerações propostas e o financiamento do órgão — evidência de que tais disputas não são imaginárias. O episódio não prova captura, mas exige transparência. Uma instituição deve ser desenhada para resistir também aos dirigentes em quem não confiamos.
E há algo que vai além do técnico. A ideia de que eventuais excessos serão corrigidos pelo Supremo Tribunal Federal não basta como garantia de prudência legislativa. Os Temas 881 e 885, relativos à eficácia futura da coisa julgada tributária em relações continuadas diante de decisões vinculantes posteriores, suscitam questões sérias sobre proteção da confiança. Empresas que tinham decisões transitadas em julgado se viram diante de um Supremo que revisou os limites desse instituto — com solução posterior para multas em situações delimitadas, mas sem imunidade ampla à incerteza gerada.
Não é correto afirmar que todos os ministros desconhecem tributação ou que o STF sempre julga a favor da União — a evidência não sustenta afirmações tão categóricas. O argumento consistente é outro: exigir fundamentação técnica, previsibilidade e prevenção de conflitos de interesse. O Tema 985, sobre a contribuição patronal no terço constitucional de férias, mostra o custo do tempo necessário para estabilizar os efeitos de uma orientação jurisprudencial. E é sobre esses custos que a crítica deve se concentrar.
Depositar nos ombros do Judiciário a responsabilidade de arbitrar os conflitos que surgirão durante uma transição de sete anos, com alíquotas ainda não definitivamente fixadas e um Comitê Gestor cujas resoluções serão contestadas em série — isso não é confiança institucional. É delegação de uma decisão que não deveria depender de arbítrio posterior.
A política foi construída, aprovada, regulamentada e está sendo implementada com essas evidências disponíveis. Não depois. Com.
O que Tuchman permite perguntar — e o que não permite
A historiadora Barbara Tuchman não oferece licença para declarar qualquer política controversa uma insensatez consumada. Seus critérios exigem advertências contemporâneas, alternativas viáveis e persistência institucional apesar das evidências contrárias.
O que encontro neste caso: advertências qualificadas e documentadas sobre federalismo, custos e litigiosidade — dadas por especialistas identificáveis, antes e durante a aprovação. Alternativas debatidas, algumas parcialmente acolhidas, mas com o desenho central mantido na forma mais abrangente. E uma política que seguiu seu curso com essas objeções disponíveis, sem que o processo houvesse demonstrado sua superioridade de modo satisfatório.
O desfecho econômico integral ainda não está disponível. Tuchman tampouco o exige para o diagnóstico: o que seus critérios iluminam é a arquitetura da decisão, não apenas seus resultados. E a arquitetura aqui mostra advertências ignoradas, alternativas preteridas e uma persistência institucional que foi além do ponto em que o exame rigoroso permitiria.
Isso não autoriza decretar o fracasso. Autoriza nomear o risco com o vocabulário correto: uma política que reuniu as condições estruturais do que Tuchman chamou de insensatez histórica. Se a realidade confirmar o desenho, a reforma terá desmentido seus críticos. Se contrariar, será possível corrigir sem que a correção seja tratada como traição ao legado?
O contribuinte não existe para confirmar a biografia política de um presidente. A Federação não existe para acomodar a engenharia de um imposto. Uma reforma merece ser chamada de avanço quando torna o Estado não apenas mais capaz de cobrar, mas também mais obrigado a respeitar. Os aplausos pertencem ao dia da promulgação. O julgamento da obra começa depois.
O que me pertence nessa história
Tenho quarenta anos de advocacia tributária. Iniciei os estudos em 1980, sob a influência de Misabel Derzi, Sacha Calmon e o Professor José Luiz Gouveia Rios. Vi o sistema tributário brasileiro por dentro, nas suas entranhas — nos anos em que o Código Tributário Nacional de 1966 já estava consolidado, com mais de uma década de aplicação. Não imaginava que, décadas depois, assistiríamos a uma transformação tão profunda da tributação sobre o consumo e da própria distribuição de competências tributárias entre os entes federativos.
Fui candidato a deputado federal em 2006 — uma escolha que, como espero discutir num post futuro desta série, foi também uma marcha da minha própria insensatez. Então não falo do alto de quem nunca errou.
Falo como alguém que aprendeu a reconhecer o padrão. O padrão de quando uma decisão de grande alcance é tomada não porque é a melhor disponível, mas porque é a mais audaciosa, a mais visível, a que mais impressiona no discurso, a que mais se presta ao legado. O padrão de quando o diagnóstico correto — o sistema anterior era defeituoso — produz a prescrição desproporcional, e ninguém para o processo porque ele já ganhou momentum institucional próprio.
Barbara Tuchman estudou Troia, os papas renascentistas, a Inglaterra que perdeu as colônias americanas e os Estados Unidos no Vietnã. Casos separados por séculos, por continentes, por culturas. Mas com a mesma arquitetura de erro.
A reforma tributária brasileira de 2023 a 2026 não está nessa escala histórica. Mas usa a mesma planta baixa.
Fecho
Haverá quem diga que o tempo provará que a reforma era necessária e que os resultados virão. É possível. Tuchman não dizia que toda decisão audaciosa é insensatez. Ela dizia que há um tipo específico de decisão que foi questionável desde o início, que poderia ter sido diferente, e que só não o foi porque os que a tomaram escolheram não ouvi-los.
O tempo dirá. O que posso dizer antes do tempo: as advertências estavam dadas, a alternativa estava disponível, e a política foi mantida. No vocabulário de Tuchman, isso tem um nome. No vocabulário do contribuinte que vai enfrentar a transição nos próximos sete anos, tem outro.
Obras e fontes mobilizadas neste ensaio:
Barbara Tuchman, The March of Folly: From Troy to Vietnam (1984). Emenda Constitucional 132/2023. Lei Complementar 214/2025. Lei Complementar 227/2026. Ives Gandra da Silva Martins e Marcos Cintra (coords.), Equívocos, Riscos e Fragilidades da Reforma Tributária — EC 132/2023 (2026). Everardo Maciel, artigos e entrevistas sobre a EC 132. Roque Antônio Carrazza, manifestações sobre a reforma tributária. Kiyoshi Harada, artigos e notas técnicas sobre a EC 132. STF, Temas 881, 885 e 985. Frente Nacional de Prefeitas e Prefeitos, manifestação de agosto de 2026 sobre o Comitê Gestor do IBS. TCU, avaliação de 2023 sobre o impacto da reforma tributária. Conselho Nacional de Justiça, dados sobre contencioso tributário.
Juvenil Alves é advogado e ensaísta, com formação no Seminário Santo Antônio e na PUC-MG, onde se dedicou à filosofia e à teologia. Acompanha o magistério e o pensamento filosófico desde a formação. Escreve sobre história, poder e condição humana em juvenilalves.com.br.